Intelligence artificielle : l’heure de la rentabilité
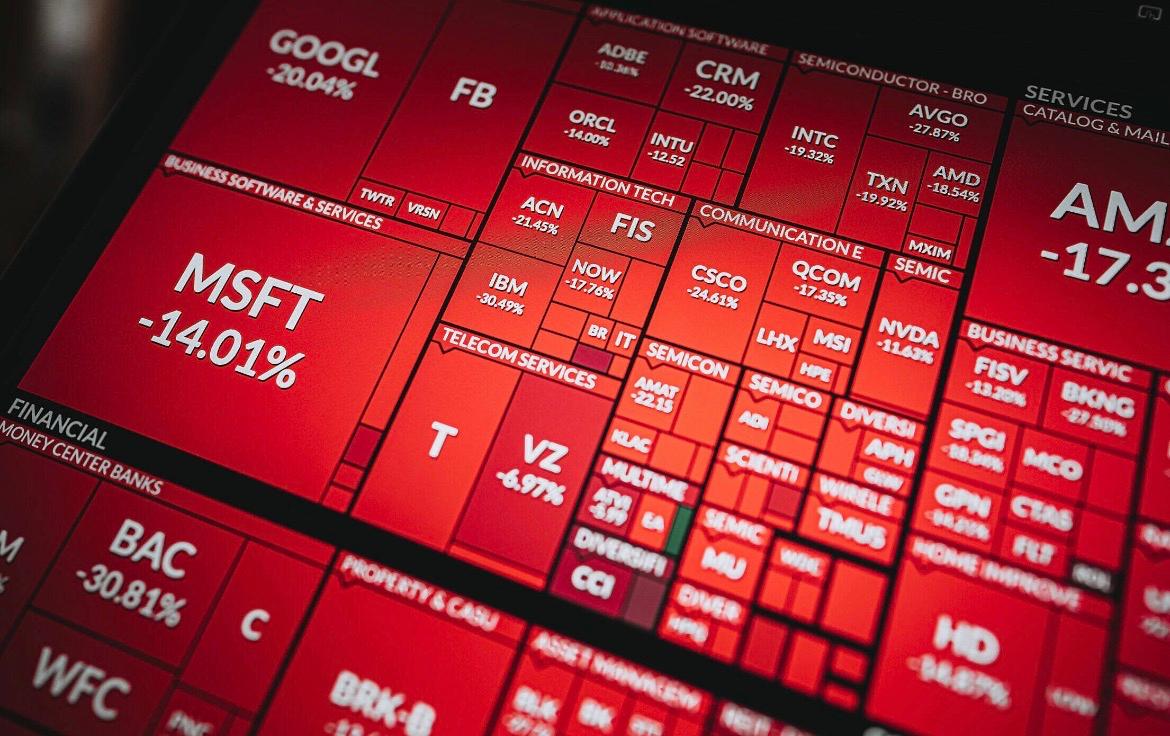
Le 5 novembre 2026, le Nasdaq Composite a perdu près de 4 % en séance, se rapprochant du seuil technique d’une correction de marché.
Selon Reuters, les valeurs technologiques avaient déjà effacé plus de 2 500 milliards de dollars de capitalisation boursière au cours du seul mois d’octobre. Pendant deux ans, l’intelligence artificielle avait alimenté l’essentiel de l’optimisme boursier mondial, portée par des investissements massifs dans les semi-conducteurs, les centres de données et les infrastructures numériques.
À l’automne 2026, une question plus simple a commencé à dominer les discussions entre investisseurs : ces investissements colossaux produiront-ils un jour suffisamment de revenus pour en justifier le coût ?
Cette interrogation n’est pas nouvelle. Elle rappelle, presque mot pour mot, celle que les marchés se posaient au tournant des années 2000, avant l’éclatement de la bulle Internet.
Trois fragilités repérées derrière la correction d’octobre
La pression de novembre ne s’est pas limitée aux valeurs spécialisées dans l’intelligence artificielle. Elle traduit une inquiétude plus large sur les dépenses d’investissement des grands groupes technologiques et sur leur capacité à transformer ces dépenses en rendements concrets. Trois fragilités structurelles ressortent de cette séquence.
D’abord, le décalage entre l’investissement et la rentabilité économique : selon l’Agence internationale de l’énergie, les dépenses des grandes entreprises technologiques dans les centres de données, les processeurs et les infrastructures énergétiques ont dépassé 400 milliards de dollars en 2025 et devraient encore progresser d’environ 75 % en 2026, alors que les revenus correspondants mettent souvent plusieurs années à suivre.
Ensuite, le financement circulaire entre fournisseurs de puces, opérateurs de centres de données et plateformes d’IA, qui crée des interdépendances financières difficiles à démêler : Reuters a ainsi rapporté en octobre les inquiétudes entourant CoreWeave, dont l’endettement atteignait environ 50 milliards de dollars pour un chiffre d’affaires 2025 de 5,1 milliards et une perte nette de 1,2 milliard. Enfin, des risques plus diffus, politiques et énergétiques : les élections de mi-mandat américaines de novembre 2026 ont introduit une incertitude réglementaire nouvelle, tandis que l’Agence internationale de l’énergie anticipe un doublement de la consommation électrique mondiale des centres de données d’ici 2030.
Le précédent de 2000, un miroir utile mais imparfait
Pour mesurer ce qui est en jeu, il est utile de revenir à l’éclatement de la bulle Internet. Entre son sommet de mars 2000 et son point bas d’octobre 2002, le Nasdaq Composite a perdu environ 78 % de sa valeur. Cette chute ne signifiait pas qu’Internet avait échoué : elle révélait que les marchés avaient anticipé des bénéfices qui n’étaient pas encore au rendez-vous. Amazon, après avoir frôlé les 110 dollars début 2000, a perdu plus de 90 % de sa valeur avant de retrouver une trajectoire de croissance durable. Cisco, pourtant indispensable à l’expansion d’Internet, n’a jamais vraiment retrouvé la valorisation atteinte au sommet du cycle.
Les deux trajectoires illustrent la même leçon : la qualité d’une entreprise ne garantit pas la qualité de son prix d’achat. La situation actuelle n’est pas une reproduction exacte de cet épisode, les grandes entreprises technologiques disposant aujourd’hui de ressources financières bien plus solides que les start-up de l’époque. Elle en partage néanmoins le risque central, celui de financer aujourd’hui des capacités dont la rentabilité future demeure incertaine.
Ce qui distingue les entreprises qui traversent une correction technologique
L’histoire économique montre que les crises technologiques accélèrent souvent la transformation des secteurs concernés plutôt qu’elles ne les détruisent. Après l’éclatement de la bulle Internet, les entreprises qui se sont imposées ont généralement renforcé leur discipline financière, maîtrisé leurs coûts et converti leur audience en revenus récurrents. Amazon a progressivement priorisé la rentabilité de son activité plutôt que la seule croissance du nombre de clients. Google, avec le lancement d’AdWords, a transformé l’audience de son moteur de recherche en un modèle publicitaire extrêmement profitable. Pour les entreprises d’intelligence artificielle, la même logique s’annonce déterminante : le nombre d’utilisateurs ou la sophistication des modèles ne suffiront pas, il faudra aussi surveiller le revenu moyen par utilisateur, le coût de calcul par requête et la capacité à convertir des usages gratuits en abonnements payants.
Cinq indicateurs pour distinguer la promesse de la réalité
La correction des valeurs technologiques ne doit pas conduire à rejeter indistinctement l’ensemble du secteur. Elle invite plutôt à examiner la qualité économique des activités et le prix payé pour y accéder, à travers cinq indicateurs. Le rendement du capital investi (ROIC) permet de vérifier si les dépenses supplémentaires créent réellement de la valeur. Le flux de trésorerie disponible (Free Cash Flow) montre si la croissance du chiffre d’affaires s’accompagne ou non d’une consommation excessive de trésorerie. L’endettement net rapporté à l’EBITDA et la couverture des charges d’intérêts indiquent si un carnet de commandes important se traduit par une réelle solidité financière. Le taux d’utilisation des infrastructures, enfin, rappelle qu’un centre de données construit ne garantit pas son exploitation rentable. Et la valorisation boursière elle-même, via les ratios cours/bénéfices ou valeur d’entreprise/EBITDA, doit être confrontée à ces quatre premiers éléments plutôt qu’analysée seule.
L’objectif n’est pas simplement d’acheter les entreprises qui profitent de l’essor de l’intelligence artificielle, mais celles dont les perspectives de rentabilité justifient réellement le prix payé aujourd’hui.
Comment aborder une correction sectorielle sans paniquer
Une correction boursière ne signifie pas nécessairement qu’il faille quitter un secteur entier : elle impose surtout de réexaminer l’exposition au risque et la concentration du portefeuille. Diversifier au-delà des valeurs technologiques, rééquilibrer périodiquement ses pondérations, privilégier les entreprises aux bilans solides et adapter son rythme d’investissement à son horizon personnel restent des principes simples mais efficaces. L’investissement progressif, par exemple, permet de réduire le risque lié au choix du point d’entrée, sans pour autant garantir un rendement supérieur à un placement immédiat ni empêcher les pertes si le marché poursuit sa baisse.
La leçon de 2000 pour les marchés de 2026
Internet n’a pas échoué en 2000. Les anticipations financières avaient simplement dépassé la capacité réelle de nombreuses entreprises à générer des bénéfices. L’intelligence artificielle se trouve aujourd’hui face à une interrogation comparable. Les investissements dans les centres de données et les infrastructures énergétiques répondent à une demande réelle, mais cette demande devra se traduire par des revenus et des marges suffisants pour justifier les capitaux engagés.
La prochaine phase de l’intelligence artificielle pourrait moins récompenser la promesse technologique que la capacité à la transformer en rentabilité durable : c’est peut-être la principale leçon que 2000 a laissée aux marchés de 2026.
SOURCES
• Reuters : « Nasdaq set to confirm correction as AI spending worries mount », 5 novembre 2026
• Reuters : « Why CoreWeave is in the crosshairs of the AI scare », 16 octobre 2026
• Reuters : « Investors worry the AI trade needs Nvidia’s Huang and its largesse », 12 novembre 2026
• International Energy Agency (IEA) : Energy and AI, 2025, et Key Questions on Energy and AI, 2026
• Shiller, Robert J. : Irrational Exuberance, 3e édition, Princeton University Press, 2015
• Perez, Carlota : Technological Revolutions and Financial Capital, Edward Elgar Publishing, 2002
• Nasdaq Historical Data, séries historiques du Nasdaq Composite, 2000-2002
• Rapports annuels et documents déposés auprès de la SEC par Amazon.com Inc. et Cisco Systems Inc., 2000-2005
• Damodaran, Aswath : Investment Valuation: Tools and Techniques for Determining the Value of Any Asset, 3e édition, Wiley, 2012