Euro numérique : dix semaines pour trancher
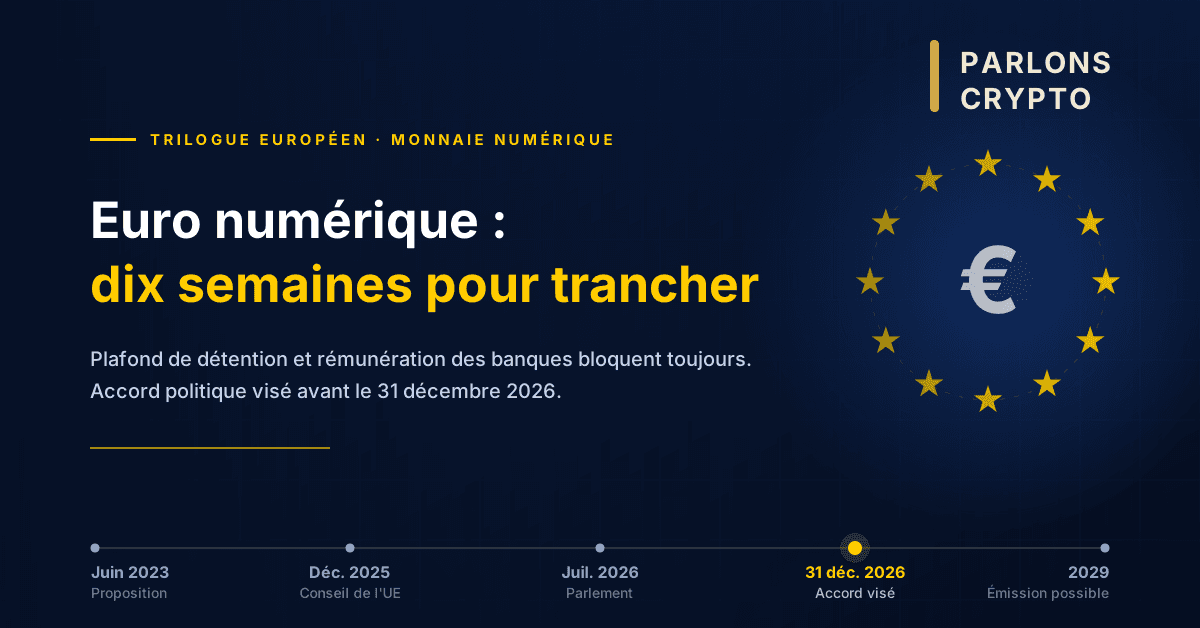
Bruxelles s’est donné jusqu’au 31 décembre pour boucler le règlement sur l’euro numérique. Trois tours de négociation plus tard, le plafond de détention et la rémunération des banques bloquent toujours.
La semaine où les deux euros numériques se sont croisés

Le 13 octobre, la Banque des règlements internationaux publie en ligne un discours de Piero Cipollone, membre du directoire de la BCE. Le message est clair : le cadre législatif doit être bouclé avant la fin de l’année, sinon le calendrier saute.
Le lendemain, 14 octobre, la banque centrale néerlandaise autorise Qivalis, la société créée à Amsterdam par un consortium bancaire européen, à devenir établissement d’émission de monnaie électronique et à émettre un stablecoin en euros. Derrière le projet, trente-sept banques de quinze pays, dont BNPParibas, BPCE et le Crédit Mutuel.
Vingt-quatre heures d’écart, deux visions de la monnaie numérique européenne. L’une, publique, émise par la banque centrale, pas avant 2029. L’autre, privée, bancaire, émise dans le cadre du règlement européen sur les crypto-actifs, MiCA, et attendue « dans les prochains mois ». Ce qu’elles ont en commun, c’est qu’aucune des deux n’est encore en circulation.
Où en est vraiment le texte

Rappel du parcours, parce qu’on lit souvent que l’euro numérique est « adopté ». Il ne l’est pas.
La Commission européenne a déposé sa proposition en juin 2023. Le Conseil de l’UE, qui représente les États membres, a arrêté sa position de négociation en décembre 2025. La commission des affaires économiques du Parlement (ECON) a voté la sienne le 23 juin 2026, par 43 voix contre 14 et une abstention, confirmée en séance plénière le 9 juillet par 416 voix contre 169.
Depuis, place au trilogue, la négociation à huis clos entre Parlement, Conseil et Commission qui donne naissance au texte final. Trois réunions politiques ont eu lieu à ce jour : le 13 juillet, le 10 septembre et le 30 septembre. Selon Europe Agency, les négociateurs du 30 septembre ont travaillé tard dans la soirée sur le modèle de rémunération, les plafonds de détention et le cours légal des espèces, mais sans trouver de compromis.
La présidence irlandaise du Conseil, qui pilote la négociation jusqu’au 31 décembre, s’est engagée à décrocher un accord politique d’ici là. Si elle échoue, le dossier bascule à la présidence lituanienne en janvier 2027, et l’horizon 2029 commence à vaciller. Car rien ne se déclenche sans le règlement : le Conseil des gouverneurs de la BCE ne décidera d’émettre ou non qu’une fois le texte adopté.
En parallèle, la technique avance. La BCE a sélectionné en juillet 36 prestataires de paiement pour un pilote de douze mois prévu au second semestre 2027, et ouvert le 15 septembre un appel aux commerçants du e-commerce. Un pilote, pas un lancement.
Le plafond de 3 000 € n’existe pas (pas encore)
C’est le chiffre qui circule partout. Il mérite une mise au point.
Le règlement ne prévoit aucun montant. Il prévoit la mise en place d’un plafond, afin d’empêcher l’euro numérique de devenir un produit d’épargne qui siphonnerait les dépôts bancaires. Le vrai sujet de friction dans le trilogue, ce n’est pas le niveau, c’est de savoir qui tient le stylo. Le Parlement souhaite contrôler la BCE par le texte, tandis que le Conseil préfère lui laisser les mains libres, dans les limites fixées par les colégislateurs.
Les 3 000 €, eux, viennent d’une étude. À la demande du Parlement, la BCE a modélisé l’effet de plafonds allant de 500 à 3 000 € sur les bilans de 2 025 banques. Résultat : avec un plafond à 3 000 €, le ratio de liquidité agrégé du secteur passerait de 166 % à 163 %. Dans un scénario de crise volontairement sévère, treize banques, 0,3 % des actifs bancaires européens, verraient ce ratio tomber à 100 %. Cipollone le précise noir sur blanc : ces chiffres sont illustratifs et ne préjugent d’aucune décision.
Sur le fond, deux autres paramètres sont déjà tranchés. L’euro numérique ne sera pas rémunéré, ni par des intérêts positifs, ni par un taux négatif. En principe, les entreprises ne pourront pas en détenir : le Parlement souhaite inscrire cette interdiction dans le règlement, le Conseil préfère la laisser à la BCE, mais les deux textes fixent un plafond à zéro pour les personnes morales. Les commerçants encaisseront sans stocker.
Reste la question qui fâche côté bancaire : qui paie. Les banques, via la Fédération bancaire européenne et ses partenaires, chiffrent à environ 18 milliards d’euros le coût initial de branchement de leurs systèmes. Le modèle de compensation, combien les prestataires touchent, combien les commerçants paient, est le point le plus disputé du trilogue, devant le plafond.
Pourquoi ce dossier est aussi un dossier crypto
Les chiffres de souveraineté donnent le ton. Deux tiers des paiements par carte en zone euro passent par des schémas internationaux ; sur 21 pays de la zone, 13 n’ont aucun système domestique. L’euro numérique est d’abord une réponse à ça.
Mais la pression vient maintenant d’ailleurs. Le marché des stablecoins pèse autour de 300 milliards de dollars, massivement libellés en dollar. Les stablecoins en euro, eux, plafonnaient autour de 810 millions de dollars début août, soit moins de 0,3 % du total. Le registre de l’ESMA recensait 22 émetteurs autorisés sous MiCA au 8 août, dont Circle (L’USDC et EURC), Société Générale-FORGE (EURCV) et Banking Circle (EURI). Détail qui pique : le premier stablecoin euro agréé en Europe est américain.
D’où la bataille parallèle sur la révision de MiCA. Le 22 septembre, le Système européen de banques centrales a rendu une réponse de 57 pages à la consultation de la Commission. Il demande que l’interdiction de rémunérer les stablecoins soit maintenue et élargie au prêt, à l’emprunt et au staking, ces services qui produisent du rendement sans être couverts par l’interdiction actuelle. En face, plus de 50 000 Européens ont écrit à la Commission pour demander l’inverse, via la campagne de Stand With Crypto EU. La consultation s’est fermée le 30 septembre.
Et dans l’ombre du détail, le gros : l’Eurosystème a lancé Pontes le 21 septembre, un service qui permet de régler en monnaie de banque centrale des transactions sur actifs tokenisés. Rien à voir avec le grand public, tout à voir avec la tokenisation de la finance.
Et pour un détenteur français

Le calendrier parisien est serré lui aussi. Le projet de loi de finances pour 2027 porte un amendement adopté en commission qui taxerait les plus-values lors de la conversion de crypto-actifs en stablecoins régulés sous MiCA, au taux de 31,4 %, à compter du 1er janvier 2027. Attention toutefois : la séance publique repart du texte du gouvernement, pas de celui de la commission. Rien n’est acquis, et le vote solennel sur la partie recettes est fixé au 20 octobre.
Le paradoxe. Alors que la BCE met en avant l’euro numérique comme la réponse à la « dollarisation numérique » (l’expression est d’Emmanuel Moulin, gouverneur de la Banque de France depuis le 2 juin), Paris se prépare à taxer le passage vers les stablecoins euro régulés, les seuls instruments européens aujourd’hui opérationnels. Deux niveaux de décision, deux raisonnements.
Pour l’utilisateur, la conclusion est prosaïque : rien ne change dans un portefeuille avant plusieurs années. L’euro numérique est conçu comme un moyen de paiement, pas comme un placement, et il ne touche en rien au fonctionnement de Bitcoin ou à l’auto-conservation.
À surveiller
- D’ici le 31 décembre : accord politique en trilogue, ou report à la présidence lituanienne. C’est l’échéance qui commande tout le reste.
- Le 20 octobre : vote solennel de la partie recettes du PLF 2027 à l’Assemblée, taxe sur les conversions en stablecoins comprise.
- Le whitepaper MiCA de Qivalis : tant qu’il n’est pas publié, le jeton n’existe pas. Et une licence ne garantit ni liquidité ni cotation.
- La suite de la révision MiCA : la Commission dira si elle suit les banques centrales sur l’extension de l’interdiction des rendements.
- Le pilote BCE : candidatures des commerçants, puis démarrage au second semestre 2027.
Un texte déposé en 2023, une première émission possible en 2029 : six ans pour passer la monnaie publique au format numérique. Sur la même période, les stablecoins adossés au dollar sont passés du statut de curiosité à celui d’infrastructure de marché. L’Europe ne joue pas à la vitesse, elle joue au cadre. Il reste à voir si le terrain sera encore libre à son arrivée.