Énergie et géopolitique : les marchés face aux risques
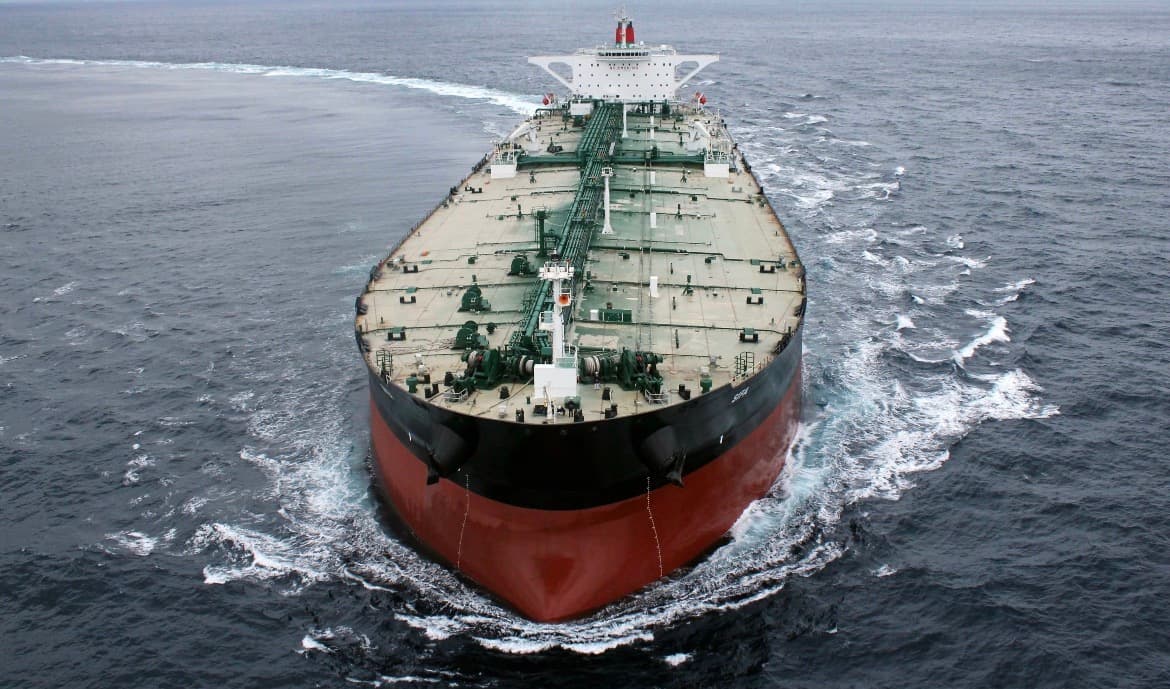
De la mer Rouge au détroit d’Ormuz, l’énergie est au cœur des tensions géopolitiques qui bouleversent l’inflation et les marchés financiers.
Elle est devenue une variable financière à part entière. L’année 2026 l’a démontré avec une clarté rare. En quelques semaines, un choc géopolitique a suffi à faire grimper les prix de l’énergie, relancer l’inflation, modifier les anticipations de taux et provoquer une repricing générale sur les marchés obligataires, monétaires et actions. Le FMI a parlé de nouvelles pressions inflationnistes, la BCE d’un choc géoéconomique majeur testant la résistance des marchés, la Banque d’Angleterre d’un choc d’offre négatif significatif.
La question centrale pour les investisseurs : les marchés peuvent-ils encore évaluer correctement le risque dans un monde où les perturbations géopolitiques deviennent une variable économique permanente ?
Le mécanisme de transmission est de plus en plus visible : une guerre ou une tension commerciale perturbe l’énergie et les chaînes d’approvisionnement, ce qui fait grimper les prix des matières premières, relance l’inflation, durcit les anticipations de politique monétaire, pousse les rendements obligataires à la hausse, et finit par peser sur les valorisations boursières. Le point crucial est que cet impact financier ne s’arrête pas lorsqu’un conflit reste géographiquement contenu : ses conséquences économiques traversent les frontières presque instantanément.
L’énergie, premier canal de contagion
Un conflit militaire peut perturber la production, le transport ou l’assurance des matières premières, avec des conséquences parfois immédiates. Le conflit de 2026 au Moyen-Orient l’a montré : le détroit d’Ormuz, par lequel transitent environ un cinquième de l’offre mondiale de pétrole et un quart du commerce mondial de gaz naturel liquéfié, s’est approché d’une quasi-paralysie, tandis que le Brent est temporairement passé au-dessus de 100 dollars le baril. Le trafic maritime via Bab-el-Mandeb reste aujourd’hui encore à la moitié de son niveau d’avant 2023, preuve qu’un problème de sécurité régional peut devenir un problème logistique mondial et durable.
L’énergie n’est pas une matière première comme les autres : c’est un intrant essentiel du transport, de l’industrie et des services. Une hausse durable de son prix agit comme un choc d’offre qui augmente les coûts des entreprises et complique la tâche des banques centrales. Dans son scénario le plus sévère, le FMI estime qu’une telle perturbation pourrait faire chuter la croissance mondiale à 2 % tout en poussant l’inflation au-delà de 6 %, la combinaison la plus difficile à gérer pour une banque centrale.
Le dilemme des banques centrales
Face à un choc de demande, une hausse des taux fonctionne assez simplement. Face à un choc d’offre, c’est différent : une hausse des taux ne rouvre pas un détroit ni ne répare un pipeline. Mais les banques centrales ne peuvent pas ignorer les conséquences inflationnistes. Si la hausse de l’énergie contamine les salaires et les anticipations d’inflation, elles doivent rester restrictives plus longtemps, ce qui pousse les rendements obligataires à la hausse et pèse sur la croissance.
La BCE a explicitement mis en avant ce mécanisme dans sa revue de stabilité financière de 2026, notant que les risques géopolitiques peuvent affecter la stabilité financière à travers les prix de l’énergie, la volatilité des marchés et l’appétit pour le risque des investisseurs. Pour les investisseurs, cela signifie que le risque géopolitique peut influencer leurs portefeuilles même quand le conflit n’implique pas directement les pays où ils détiennent leurs actifs.
Le marché obligataire, mécanisme de transmission
C’est ici que la géopolitique rejoint le problème de la dette souveraine. Une hausse des prix de l’énergie pousse les anticipations d’inflation à la hausse, ce qui exerce une pression haussière sur les rendements obligataires. Dans le même temps, les gouvernements augmentent souvent leurs dépenses de défense ou leurs subventions énergétiques en réponse à l’environnement géopolitique, ce qui accroît les déficits et les besoins d’emprunt.
Risque géopolitique + inflation plus élevée + dépenses publiques accrues = pression accrue sur les marchés obligataires souverains.
C’est important car les obligations souveraines constituent le socle de valorisation de nombreux autres actifs financiers. Quand les rendements des emprunts d’Etat montent, le coût de financement des entreprises augmente aussi, et le taux d’actualisation utilisé pour valoriser leurs bénéfices futurs augmente également, ce qui pèse sur les multiples de valorisation des actions. C’est ainsi que la géopolitique passe des pages internationales des journaux aux modèles des analystes actions en quelques jours.
Le dollar, refuge et source de tension
Les chocs géopolitiques créent aussi un paradoxe. Le dollar américain bénéficie souvent de l’aversion au risque mondiale, les investisseurs recherchant des actifs refuges et liquides. Mais un dollar plus fort crée des problèmes ailleurs : pour les marchés émergents endettés en dollars, son appréciation augmente le coût local du service de cette dette, tandis que les capitaux se dirigent vers les actifs américains, durcissant les conditions financières des pays les plus dépendants du financement extérieur.
Le FMI a mis en avant ce canal dans son analyse du conflit de 2026, notant que le stress géopolitique peut générer des sorties de capitaux, des pressions sur les taux de change et un durcissement des conditions financières mondiales, en particulier dans les marchés émergents les plus vulnérables. Un même événement géopolitique peut ainsi produire des conséquences très différentes selon les pays : aversion au risque, dollar plus fort, sorties de capitaux, devises locales affaiblies, inflation importée et politique monétaire plus restrictive au pire moment.
Le portefeuille 60/40 à l’épreuve
Le portefeuille traditionnel, réparti entre actions et obligations d’Etat, repose sur une relation relativement stable entre les deux : quand les actions chutent, les obligations offrent souvent une protection. Mais les chocs d’offre géopolitiques peuvent remettre en cause cette relation. Si une crise fait grimper simultanément les prix de l’énergie et les anticipations d’inflation, actions et obligations peuvent se retrouver sous pression en même temps.
Le rapport sur la stabilité financière mondiale du FMI d’avril 2026 avertit explicitement que des chocs d’offre plus fréquents ont affaibli la relation de couverture traditionnelle entre actions et obligations, augmentant le risque de pertes simultanées sur ces deux grandes classes d’actifs. Le problème n’est pas simplement une volatilité plus élevée, mais la possibilité que les instruments utilisés pour diversifier deviennent corrélés précisément quand les investisseurs en ont le plus besoin.
Jamie Dimon : de l’avertissement géopolitique au risque économique
Peu de dirigeants de Wall Street se sont montrés aussi explicites que Jamie Dimon. Dans sa lettre aux actionnaires de JPMorgan Chase de 2026, il a placé les guerres en Ukraine et au Moyen-Orient, les tensions avec la Chine et le risque de prolifération nucléaire parmi les principaux défis de l’économie mondiale, plaidant pour que les Etats-Unis renforcent leurs capacités de défense et réduisent leur dépendance aux sources étrangères de minerais critiques et de semi-conducteurs.
Son argument n’est pas que militaire : une dépendance stratégique se traduit par une vulnérabilité des chaînes d’approvisionnement, qui se traduit par des coûts de production plus élevés, qui se traduisent par de l’inflation, laquelle influence à son tour les taux d’intérêt, les rendements obligataires et les valorisations des actions. Dimon a par le passé qualifié l’environnement géopolitique de plus périlleux depuis la Seconde Guerre mondiale.
Ce qu’il faut retenir
Rien n’indique que les marchés filent inévitablement vers un krach généralisé : ils restent résilients, les entreprises s’adaptent, les banques centrales conservent des outils puissants, et les chocs géopolitiques peuvent, en définitive, finir par s’estomper. Mais la structure économique qui entoure ces chocs est en train de changer, et les investisseurs pourraient devoir traiter le risque géopolitique moins comme un événement exceptionnel et davantage comme une composante permanente de leur évaluation du risque.
La guerre affecte l’énergie. L’énergie affecte l’inflation. L’inflation affecte les taux d’intérêt. Les taux affectent les obligations. Les obligations affectent les devises et les valorisations des actions. La géopolitique n’est plus un choc externe ponctuel : elle devient une variable financière permanente, à évaluer en continu plutôt que périodiquement.
SOURCES
• Banque centrale européenne : Financial Stability Review, mai 2026
• Banque d’Angleterre : Financial Stability Report, juillet 2026
• JPMorgan Chase : lettre annuelle de Jamie Dimon aux actionnaires, avril 2026